Ein Hotelier kann jahrelang erfolgreich einen Betrieb führen, ohne dass ihm das Gebäude gehört. Als Mieter oder Pächter trägt er das operative Risiko, während die Immobilie im Eigentum eines Dritten bleibt. Der Schritt vom Betreiber zum Eigentümer kann attraktiv sein.
Mietmodelle bestehen häufig aus einer Mindest- und einer Umsatzmiete. Wird die Schwelle für die Umsatzmiete nicht erreicht, bleibt die Mindestmiete trotzdem geschuldet, auch wenn geopolitische Entwicklungen, eine Pandemie oder Währungsschwankungen das Geschäft belasten. Wetter, Währung und Wirtschaft, die oft genannten drei W, liegen auf der Risikoseite des Mieters.
Mit dem Kauf ändern sich die Verhältnisse. Betrieb und Immobilie kommen in eine Hand, dafür übernimmt der Hotelier zusätzlich das Immobilien- und das Finanzierungsrisiko. Und er muss eine Frage beantworten, die einfacher klingt, als sie ist: Was darf das Hotel kosten?
Am Anfang steht meist eine klare Vorstellung. Standort und Destination, Saison- oder Ganzjahresbetrieb, Sternekategorie, Gastronomieangebot, Positionierung, Zimmerzahl und Umsatzstruktur bestimmen das Suchprofil. Ebenso relevant ist, ob ein Hotel betreiberfrei oder vermietet übernommen werden soll.
Ein mögliches Profil wäre ein Ganzjahresbetrieb in einer A- oder B-Stadt an guter Lage: zwei bis vier Sterne, mindestens 80 Zimmer vergleichbaren Standards, limitierte Gastronomie und mehr als 70 Prozent des Umsatzes aus dem Logement. Garage oder Parkplatze sind vorhanden, eine Hotelkette kommt als Franchisepartner infrage. Bei einem vermieteten Haus spielen zusätzlich die Bonität des Mieters sowie Dauer und Ausgestaltung des Mietvertrags eine Rolle.
Nach vergleichbaren Kriterien suchen auch Immobilienfonds von Banken oder Pensionskassen, Private-Equity-Unternehmen und Family Offices. Doch Angebot und Wunschprofil passen häufig nicht zusammen.
Per Juli 2026 zählte die Schweizer Hotellerie gemäss Bundesamt für Statistik 4319 Betriebe mit durchschnittlich 33,42 Zimmern. Ein Hotel mit mindestens 80 Zimmern ist damit deutlich grösser als der Durchschnitt und verlangt deshalb ein höheres Investitionsvolumen.
Auf dem Markt finden sich häufig kleinere Hauser mit rund 30 Zimmern, einem hohen Gastronomieanteil und persönlicher Führung durch die Eigentümer. Teilweise fehlt eine Nachfolgeregelung, die Rentabilität ist bescheiden. Hinzu kommen möglicherweise ein Renovationsstau oder über Jahre gewachsene Betriebsstrukturen.
Auch die Eigentumsverhältnisse können den Kauf komplizierter machen. Befinden sich Immobilie und Betrieb in derselben Gesellschaft, ist zu klären, ob die Gesellschaft mit ihren Aktiven und Verpflichtungen verkauft wird oder lediglich die Immobilie - also ein Share Deal oder ein Asset Deal. Sind betriebliche und finanzielle Informationen nur beschränkt oder unstrukturiert vorhanden, wird die wirtschaftliche Beurteilung zusätzlich erschwert.
Hat der Käufer ein interessantes Objekt gefunden, beginnt der schwierigere Teil. Der verlangte Kaufpreis sagt noch wenig darüber aus, welchen Wert das Hotel für ihn tatsächlich hat. Gerade bei inhabergeführten Häusern können‚ emotionale Faktoren in die Preisvorstellung einfliessen. Nach vielen Jahren im eigenen Betrieb soll der Verkauf möglicherweise den Ruhestand finanziell absichern. Auch bisher nicht ausgeschöpftes Potenzial kann den verlangten Preis erhöhen. Der Käufer muss dagegen beurteilen, was der Betrieb unter realistischen Annahmen erwirtschaften kann.
Wie weit diese Perspektiven auseinanderliegen können, zeigt ein Musterhotel mit 3 Sternen, 40 Zimmern und einem durchschnittlichen Zimmerpreis von 130 Franken. Je nach Bewertungsansatz resultiert ein anderer Wert. Der Wiederaufbau- beziehungsweise Versicherungswert liegt im Beispiel bei 6,7 Millionen Franken, der theoretische Bruttomietertragswert bei knapp 8 Millionen Franken. Der DCF-Ertragswert, der auf den erwarteten freien Cashflows basiert, beträgt dagegen lediglich 1,5 Millionen Franken.
Die Unterschiede sind beträchtlich. Die drei Werte beruhen allerdings auf verschiedenen Berechnungsansätzen und lassen sich nicht einfach gegeneinander ausspielen. Für einen Käufer zählt, welche Erträge der Betrieb tatsächlich erwirtschaften kann und welche Investitionen dafür nötig sind.
Das gilt auch für vermeintlich brachliegendes Potenzial. Was sich nach der Übernahme vielleicht aus einem Hotel herausholen lässt, ist noch kein erwirtschafteter Ertrag. Bezahlt der Käufer dieses Potenzial bereits beim Erwerb, trägt er das Risiko, dass es sich später nicht realisieren lässt.
Dasselbe Hotel, drei Bewertungsansätze - und sehr unterschiedliche Ergebnisse. Die Werte beruhen auf unterschiedlichen Methoden und sind nicht gleichzusetzen.
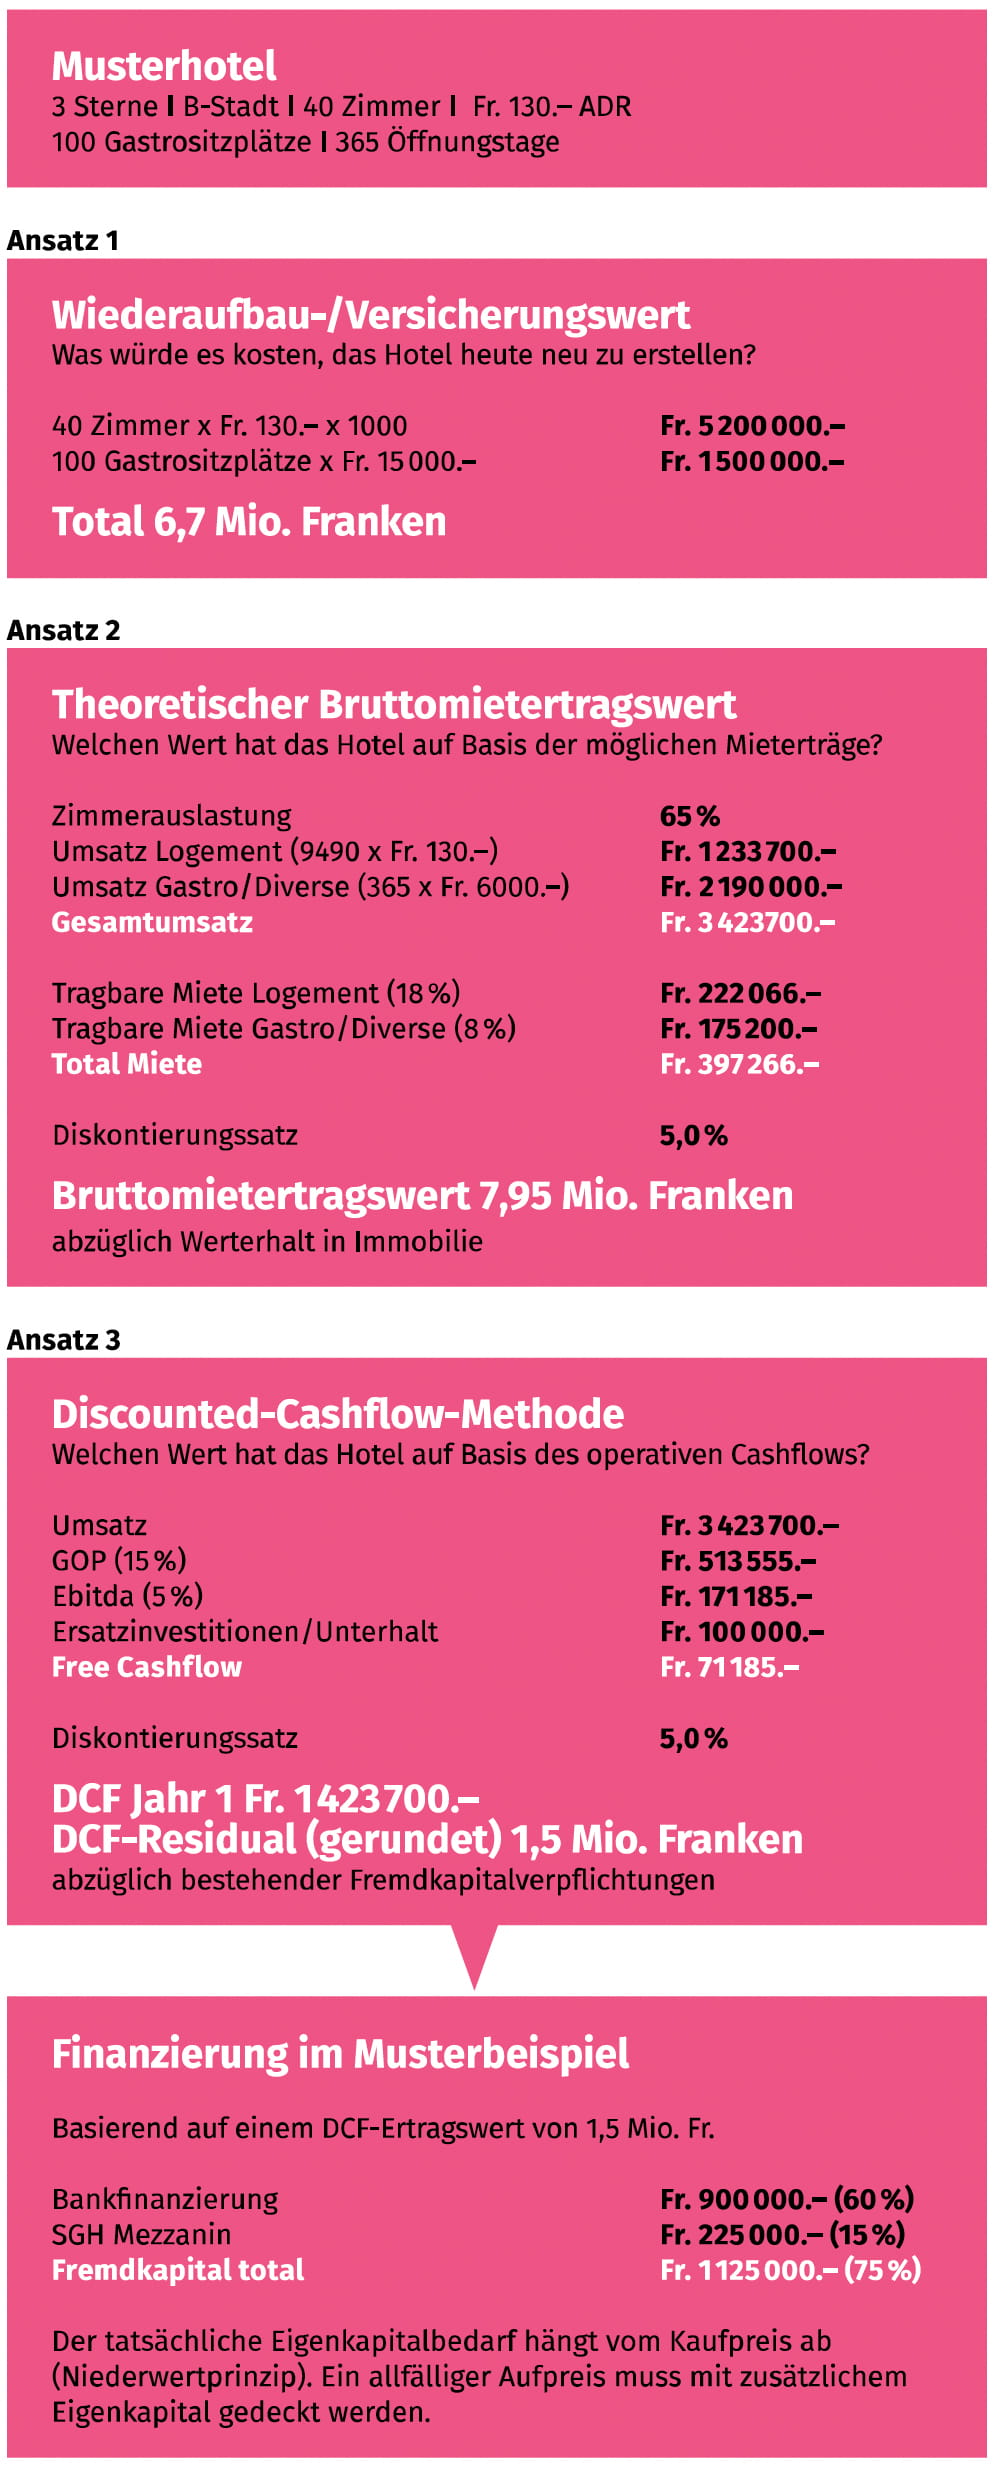
Spätestens bei der Finanzierung wird aus der Bewertung eine konkrete Grenze. Im Musterbeispiel liegt der DCF-Ertragswert bei 1,5 Millionen Franken. Die Bankfinanzierung beträgt 900.000 Franken beziehungsweise 60 Prozent. Weitere 225000 Franken oder 15 Prozent werden als Mezzaninfinanzierung der Schweizerischen Gesellschaft für Hotelkredit (SGH) angenommen. Insgesamt stehen so 1,125 Millionen Franken Fremdkapital zur Verfügung.
Der Kaufpreis ist damit noch nicht bestimmt. Für die Finanzierung kommt das Niederwertprinzip zum Tragen. Liegt der Kaufpreis unter dem errechneten Ertragswert, orientiert sich die Finanzierung am tieferen Kaufpreis. Liegt er darüber, bleibt der tiefere Ertragswert die Grundlage. Ein Verkäufer kann also einen höheren Preis verlangen, ohne dass die Fremdkapitalgeber diesen Mehrpreis mitfinanzieren. Zusätzlich können eine Verpfändung der Aktien, eine Lebensversicherung des Käufers und eine Bankgarantie verlangt werden.
Haben Käufer und Verkäufer eine grundsätzliche Einigung erzielt, ist die Transaktion noch lange nicht abgeschlossen. Nun folgt die Due Diligence. Geprüft werden unter anderem der Betrieb, rechtliche und vertragliche Fragen, die Architektur und die Steuern.
Gerade bei Renovationsstau, gewachsenen Strukturen oder lückenhafter Datenlage gewinnt diese Prüfung an Bedeutung. Sie kostet Zeit und Geld. Seriöse und unabhängige Beratung gehört deshalb zum Kaufprozess. Bis zum Closing kann das Geschäft trotzdem scheitern: an unterschiedlichen Preisvorstellungen, Vertragsfragen oder nicht erfüllten Bedingungen. Ohne vereinbarte Exklusivität kann zudem ein anderer Interessent ein höheres Angebot abgeben. Auch äussere Ereignisse können die wirtschaftlichen Voraussetzungen während eines längeren Verkaufsprozesses verändern. Ebenfalls sollten die künftige Struktur und ein Exit bereits beim Kauf mitgedacht werden. Soll der Betrieb später vermietet oder das Hotel wieder verkauft werden? Auch die Frage, ob Immobilie und Betrieb in einer oder in getrennten Gesellschaften geführt werden, sollte vor der Übernahme geklärt sein.
Mit dem Closing endet die Transaktion, nicht aber das Investitionsrisiko. Nun muss der Betrieb jene Erträge erwirtschaften, auf denen Bewertung und Finanzierung beruhen. Gleichzeitig fallen Investitionen an, und die Fremdkapitalgeber müssen bedient werden.
Entwickeln sich Betrieb und Immobilie positiv, partizipiert der Hotelier als Eigentümer daran. Umgekehrt trägt er neben dem operativen Risiko auch jenes der Immobilie und ihrer Finanzierung. Ein Hotel kann als Betrieb attraktiv und als Investition trotzdem zu teuer sein. Ob sich der Kauf rechnet, entscheidet sich daran, was das Hotel langfristig erwirtschaften kann.


